- A+
所属分类:明星企业
在工业生产中,流体输送贯穿多个关键环节,流量数据的准确测量直接关系到生产效率、成本控制与运行安全。作为流量仪表的重要品类,电磁流量计凭借其独特的优势,长期广泛应用于市政水务、化工、电力、冶金、食品饮料等行业,成为导电液体流量测量的重要技术方案。
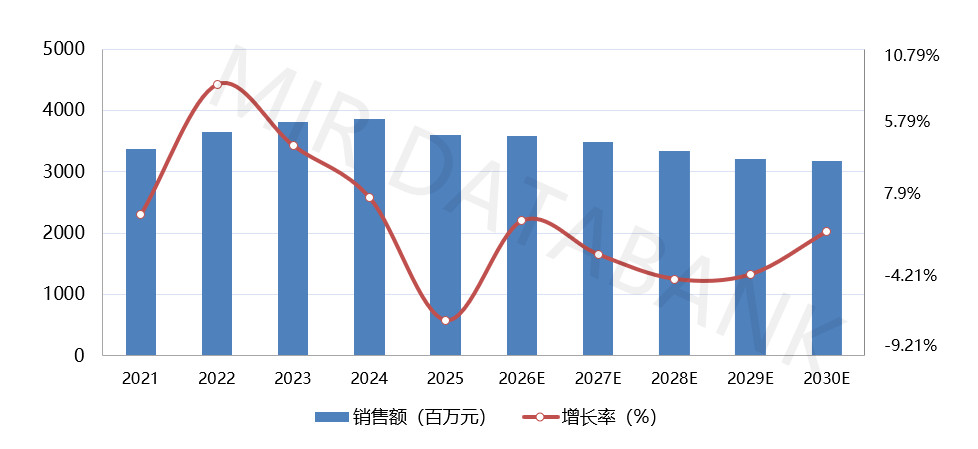
但2025年的中国电磁流量计市场,交出了一份并不轻松的答卷。据MIR睿工业《2026年中国电磁流量计市场年度报告》,2025年中国电磁流量计市场销售额超35亿元,同比下降6.9%。在行业总量收缩的背景下,一家国产厂商却画出了完全相反的曲线——杭州美仪以销售额同比增长37.2%、销量同比增长46.4%的成绩,登顶国产厂商销量第一。
大盘“降温”,美仪为何能“逆势升温”?真正值得关注的,不只是市场规模下降,而是在市场总量趋稳、价格下行的背景下,需求正在向哪里迁移?MIR睿工业将从市场表现、下游行业分布、竞争格局等方面,对这一变化进行分析。
中国电磁流量计整体市场
销量稳住、价格下行,行业进入存量调整期
随着流程工业、市政水务、电力等领域对液体流量的连续、稳定和可追溯测量提出更高要求,电磁流量计凭借测量通道无阻流件、压损小、适配腐蚀性液体和浆液等特点,成为导电液体流量测量的重要技术路线。
根据MIR 睿工业最新发布的《2026年中国电磁流量计市场年度报告》统计,2025年中国电磁流量计市场销售额超35亿元;销量超57万台,同比微降0.2%,市场平均价格由2024年的6,695.5元/台降至2025年的6,245.0元/台。
2021-2030E年中国电磁流量计市场规模情况(单位:M RMB)
数据来源:《 2026年中国电磁流量计市场年度报告》
从当前的市场节奏看,中国电磁流量计市场的主要矛盾并非需求总量的骤减,而是项目节奏放缓与价格下行的双重压力。化工、石化、市政等主要行业部分项目延后,导致销售额降幅明显大于销量降幅。尽管标准化中小口径产品与渠道订单仍在出货,但对收入增长的拉动有限。按现有项目储备判断,2026年中国电磁流量计销量预计将实现小幅增长,但在价格竞争延续的情况下,销售额仍可能小幅下降。
外资守高端、国产攻份额,美仪登顶国产销量第一
过去很长一段时间,国内流量仪表的高端市场由外资品牌所把持。但近年来,随着国内制造业数字化升级、环保监管趋严以及国产仪表技术能力持续提升,中国电磁流量计市场的竞争逻辑正在发生变化。
尤其2025年,中国电磁流量计市场呈现出较为明显的分层竞争格局:国际品牌在高精度、复杂工况、大型项目名录和全球工程经验方面仍保持优势;国产品牌则依托标准化制造、本地交付、电商渠道和服务响应,在通用工况和中小口径市场持续扩大销量。市场竞争正从单一的品牌与价格竞争,逐步转向技术、交付、服务和场景适配的综合竞争。
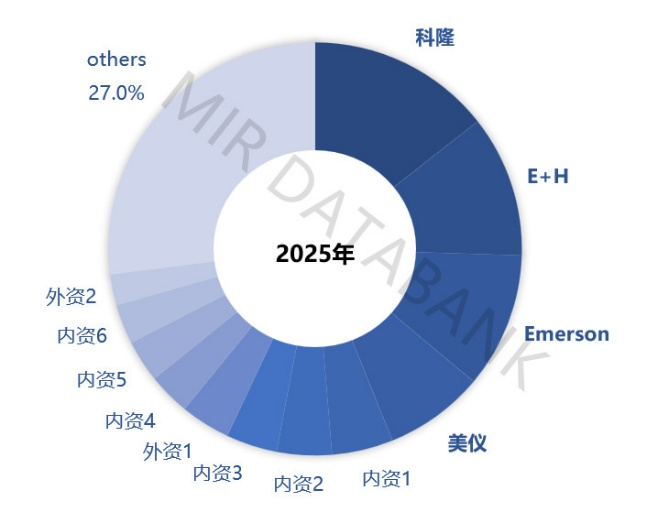
2025年中国电磁流量计主要供应商销量市场份额
数据来源:《2026年中国电磁流量计市场年度报告》
其中,科隆位列市场销量第一,E+H与Emerson紧随其后,国际品牌仍牢牢占据高价值项目与复杂工况市场。
与此同时,国产品牌的竞争重点正在从单纯的价格优势,逐步向交付、服务和行业场景能力延伸。随着市场需求从传统大型项目向更分散的存量改造及新兴应用场景迁移,能够快速响应客户需求、提供更快的交期以及具备更灵活的服务能力的国产厂商,正在获得更多市场机会。
在这一轮国产替代与市场结构调整中,美仪是国产阵营中最亮眼的一个。2025年,美仪销售额达近1.2亿元,同比增长37.2%;电磁流量计销量超过4.5万台,同比增长46.4%,登顶国产品牌销量第一。
在主要外资品牌普遍回落、多数国产厂商仅有个位数增长甚至下滑的2025年,美仪同时实现销售额与销量的双位数增长——这本身说明,其增长并非来自“大盘红利”,而是来自更精准的赛道卡位与更快的市场反应,也反映出本土厂商正在通过标准化产品、本地化服务和快速交付能力,进一步向新兴应用场景渗透。
传统三大下游集体承压,数据中心与电力逆势亮眼
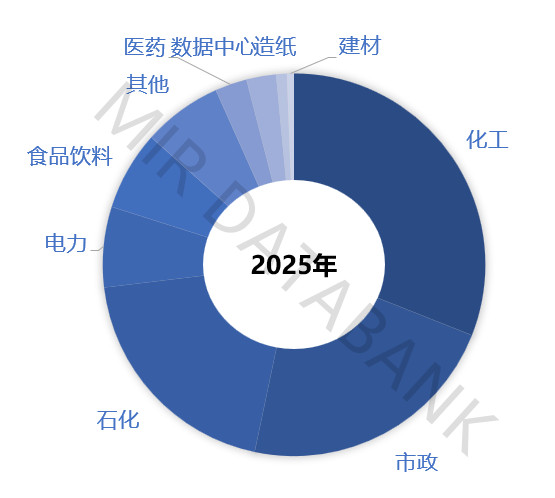
2025年,化工、市政和石化仍稳居中国电磁流量计最主要的三大下游市场,合计占比超过七成,但三者销售额同比分别下降8.1%、9.1%和14.0%,传统大型项目需求承压,也使电磁流量计市场整体销售额进一步下滑。
2025年中国电磁流量计下游行业市场占比
数据来源:《2026年中国电磁流量计市场年度报告》
化工行业是电磁流量计应用最复杂、市场规模最大的下游行业。2025年,化工行业电磁流量计市场规模约为11.2亿元,同比下降8.1%。传统项目采购趋于谨慎,部分园区建设和扩产计划放缓,对批量仪表订单影响较大,但同时安全环保、工业节水和老旧装置更新仍在形成小批量技改需求。
石化行业市场规模下降的核心因素在于新增大型炼化项目减少、部分项目节奏后移以及业主压缩非核心投资共同造成。
2025年市政行业电磁流量计市场同比下降9.1%,主要受到新建项目放缓及工程付款周期拉长影响。但城市更新、供水安全和老旧管网改造仍构成长期需求支撑,未来市场将更多由存量管网改造、水厂及泵站升级等项目驱动。
在多数传统行业普遍下滑的同时,数据中心与电力行业逆势增长。报告显示,2025年数据中心行业电磁流量计同比增长33.9%,增速居所有下游之首;电力行业市场同比增长10.7%,由核电建设、抽水蓄能与火电灵活性改造共同支撑。这意味着,2025年电磁流量计市场并非所有需求都在收缩,而是由传统大规模项目转而向数字基础设施、能源和存量升级方向倾斜。
其中,数据中心是值得关注的新兴市场。随着算力基础设施持续建设,液冷等热管理技术加速应用,冷却液循环、流量平衡和温控管理对流量测量提出了新的需求。
美仪在这一新赛道上的布局已经开始显现。早期客户积累、标准化产品以及本地化服务能力,使其在数据中心液冷市场具备一定先发优势。随着数据中心液冷市场继续发展,这类新增需求也有望成为其流量仪表业务的重要增量来源。
除了传统线下渠道外,电商也是美仪持续拓展市场的重要渠道。据悉,美仪较早布局并成立电子商务部、启动多平台运营,通过线上线下O2O模式,美仪进一步打开工业品采购新场景,增强对中小客户及分散型需求的覆盖能力,为销量增长再添引擎。
中国电磁流量计市场发展预判
MIR 睿工业预计,2027年以后,中国电磁流量计市场将不会再沿袭单一周期变化。市政老旧管网改造、分区计量和污水处理提标仍将保持一定持续性,电力辅助水系统、数据中心液冷及工业节水等场景将提供持续或新增需求。化工、石化、造纸和建材等传统行业则更多以存量装置替换、检修技改和环保项目为主要需求来源。随着新增大型项目减少,市场订单将更为分散,单个项目金额下降,厂商的交付效率、渠道覆盖和现场服务能力的重要性将进一步提升。
与此同时,产品升级将主要围绕低流速、小流量、复杂浆液等工况下的测量性能,以及空管、电极污染、衬里状态等设备诊断能力展开,并进一步增强HART、现场总线、工业以太网、无线通信及平台接口等通信能力。但从实际应用来看,客户并不会单纯为数字化功能支付溢价,能够切实减少停机、校验和现场巡检工作量的功能,才更有可能进入实际项目的技术规格要求。
整体来看,未来电磁流量计市场仍将面临一定的价格压力,但市场内部的竞争将进一步分化。标准化产品将更多围绕制造成本和交付速度展开竞争,复杂工况产品则更加考验厂商的应用能力和长期稳定性,存量客户市场则将逐步向备件、标定及全生命周期服务延伸。由此来看,市场竞争的核心正在从单纯的产品销售,逐渐转向成本、技术应用与服务能力的综合竞争。对于国产厂商而言,未来真正的机会并不只是“替代进口”,而是在市场进入存量竞争之后,找到增长更快的新场景,并通过标准化产品、快速交付和本地化服务形成规模优势。